SoftBank предоставила 200 млн USD стартапу, который обучает строительную технику работе без участия человека

Глава SoftBank анонсировал строительство в США индустриального комплекса за 1 трлн USD

Албания может полностью отказаться от наличных

Названа самая востребованная в США удаленная профессия

В течение 10 лет в развитие южнокорейской водородной экономики будет вложено 38 млрд USD

Китай выразил готовность инвестировать 1 трлн USD в американскую экономику

Капитализация Apple установила новый рекорд благодаря iPhone 17
Иностранная банковская карта для россиян: где оформить и как не ошибиться с выбором
Получить карту зарубежного банка для россиян сегодня сложнее, чем несколько лет назад, но всё ещё реально. Часть банков продолжает работать с гражданами России — особенно в странах СНГ, Азии, Латинской Америки и некоторых юрисдикциях Европы. Главное — понимать, какие варианты существуют, какие документы потребуются и на что обратить внимание до подачи заявки. Компания Easy Payments помогает разобраться в этом вопросе и подобрать подходящее решение для конкретной ситуации.
Почему россиянам нужна карта иностранного банка
Ситуация с международными платежами для граждан России изменилась кардинально. Привычные инструменты — карты крупных российских банков — перестали работать за рубежом в привычном режиме. Оплатить подписку на зарубежный сервис, получить оплату от иностранного клиента, снять наличные в другой стране или просто перевести деньги родственникам за границей стало нетривиальной задачей.
Именно поэтому иностранная карта превратилась из удобного дополнения в необходимый инструмент. Причём запросы у людей очень разные. Фрилансер хочет получать оплату от зарубежных заказчиков. Предприниматель ищет способ принимать платежи от иностранных партнёров. Путешественник хочет спокойно платить в магазинах и ресторанах без лишних вопросов. Студент, уехавший учиться за рубеж, нуждается в счёте для повседневных расходов.
Карта иностранного банка решает сразу несколько задач. Во-первых, она позволяет работать с международными платёжными системами, которые недоступны через российские банки. Во-вторых, она даёт возможность хранить деньги в иностранной валюте без конвертационных потерь при каждой транзакции. В-третьих, она открывает доступ к сервисам, которые требуют карту, выпущенную за пределами России.
Важно понимать: иностранная карта — это не способ обойти закон. Это законный финансовый инструмент, использование которого требует соблюдения российского валютного законодательства. Например, в большинстве случаев необходимо уведомить налоговую службу об открытии счёта в зарубежном банке и ежегодно отчитываться о движении средств. Незнание этого требования — одна из самых частых ошибок, с которой сталкиваются люди после открытия счёта.
Ещё один распространённый сценарий — переезд или длительное пребывание за рубежом. Человек уехал в другую страну, но российский счёт остался единственным. Снять наличные можно только с большой комиссией или вовсе нельзя. Расплатиться в местном магазине — проблема. В таких случаях местная карта становится не просто удобством, а базовой необходимостью.
Наконец, есть и инвестиционные мотивы. Часть людей открывает зарубежный счёт, чтобы диверсифицировать финансовые активы, иметь доступ к иностранным рынкам или просто держать часть сбережений в стабильной валюте. Для этих целей карта часто идёт в комплекте с полноценным банковским счётом, что делает её ещё более ценным инструментом.
Юридическая сторона: что нужно знать до открытия счёта
Открытие счёта в иностранном банке — это право каждого гражданина России, но оно сопряжено с обязательствами. Главное из них — уведомление Федеральной налоговой службы в течение месяца после открытия счёта. Это требование действует вне зависимости от суммы на счёте и частоты операций.
Кроме уведомления, необходимо ежегодно подавать отчёт о движении денежных средств. Делается это через личный кабинет налогоплательщика или лично в отделении ФНС. Если не подать отчёт вовремя, можно получить штраф — и это неприятная, но вполне реальная ситуация, с которой сталкиваются многие.
Ещё один нюанс касается налогового резидентства. Если человек провёл за рубежом более 183 дней в году, он может утратить статус налогового резидента России. Это меняет правила игры: часть ограничений по валютным операциям снимается, но появляются другие обязательства. Поэтому перед открытием счёта стоит проконсультироваться с налоговым специалистом, особенно если планируется длительное пребывание за границей.
Отдельно стоит упомянуть страны, счета в которых требуют особого внимания. Некоторые юрисдикции входят в список государств, с которыми у России нет соглашения об автоматическом обмене финансовой информацией. Это влияет на порядок отчётности и допустимые операции. Перед выбором банка важно уточнить статус конкретной страны.
Какие страны открыты для россиян: реальная картина
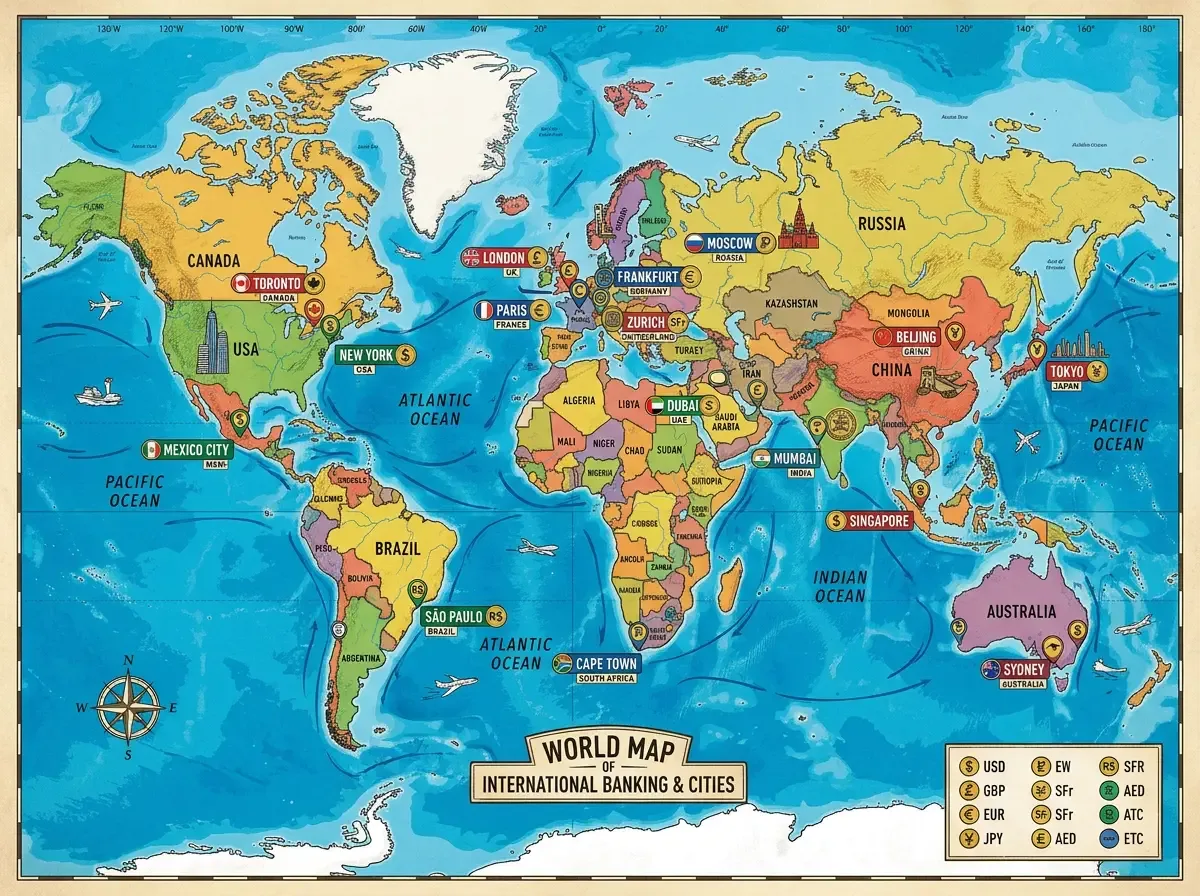
Список стран, где россияне могут открыть счёт, постоянно меняется. Одни банки ужесточают требования, другие — напротив — остаются лояльными. Общая тенденция такова: чем ближе страна к западным санкционным блокам, тем сложнее там открыть счёт гражданину России.
Наиболее доступными остаются страны СНГ. Армения, Казахстан, Грузия, Узбекистан — в этих государствах многие банки продолжают работать с россиянами. Процедура открытия счёта здесь часто занимает один-два дня при личном визите. Некоторые банки готовы принять заявку дистанционно, хотя это скорее исключение, чем правило.
Азиатское направление также остаётся актуальным. В ряде стран Юго-Восточной Азии банки работают с иностранными клиентами без строгих политических ограничений. Однако требования к документам могут быть специфическими: например, могут потребоваться подтверждение местного адреса проживания или рекомендательное письмо.
Латинская Америка — менее очевидный, но рабочий вариант для тех, кто там живёт или ведёт бизнес. Несколько юрисдикций в этом регионе исторически отличаются открытостью к иностранным клиентам и относительно простыми процедурами верификации.
Европа — сложный случай. Большинство европейских банков либо отказывают гражданам России напрямую, либо требуют подтверждения резидентства в стране. Тем не менее в некоторых государствах ЕС счёт открыть возможно — особенно если человек там официально проживает, работает или учится.
Отдельную нишу занимают цифровые банки и платёжные сервисы. Часть из них работает в нескольких юрисдикциях одновременно и ориентирована именно на международных пользователей. Такие сервисы нередко предлагают более простую процедуру верификации и быстрое открытие счёта.
Цифровые банки и неоbanки: альтернатива классическим решениям
Цифровые банки — это полноценные финансовые организации, работающие без физических отделений. Они выпускают карты международных платёжных систем, позволяют хранить деньги в разных валютах и проводить переводы по всему миру. Для россиян, которые ищут зарубежный счёт, это часто самый доступный вариант.
Главное преимущество цифровых банков — скорость. Открытие счёта занимает от нескольких минут до нескольких часов. Верификация проходит онлайн: нужно загрузить документы и пройти видеоидентификацию. Физически приезжать никуда не нужно.
Однако у этого варианта есть ограничения. Часть неоbanков уже закрыла доступ для граждан России или существенно ограничила функциональность. Поэтому перед регистрацией стоит проверить актуальные условия конкретного сервиса. Также важно учитывать, что цифровой банк может не принимать входящие переводы из российских банков — это существенное ограничение для тех, кто планирует пополнять счёт из России.
Тем не менее для многих сценариев — получение оплаты от иностранных клиентов, оплата зарубежных подписок, хранение средств в валюте — цифровой банк остаётся вполне рабочим решением. Главное — выбрать тот, который реально работает с вашей ситуацией.
Какие документы потребуются для открытия счёта
Требования к документам варьируются в зависимости от страны и конкретного банка. Однако есть базовый набор, который запрашивают практически везде. Понимание этого набора помогает подготовиться заранее и избежать задержек.
Первый и главный документ — загранпаспорт. Он должен быть действующим, причём желательно с запасом не менее шести месяцев до истечения срока. Некоторые банки принимают также внутренний паспорт, но это скорее исключение.
Второй по важности документ — подтверждение адреса проживания. Это может быть выписка из банка, счёт за коммунальные услуги или официальный документ с указанием адреса. Проблема в том, что для россиян, не имеющих иностранной регистрации, этот документ получить сложнее всего. Именно здесь многие сталкиваются с первым серьёзным препятствием.
Часть банков запрашивает подтверждение источника дохода. Это может быть справка с работы, налоговая декларация или выписка по счёту. Цель — соответствие требованиям по противодействию отмыванию денег (AML). Банки обязаны понимать, откуда у клиента деньги.
Для открытия бизнес-счёта перечень документов значительно шире: учредительные документы компании, подтверждение полномочий директора, описание деятельности и источников дохода. Этот процесс занимает больше времени и требует тщательной подготовки.
Отдельно стоит упомянуть апостиль и нотариальное заверение. Часть банков требует, чтобы российские документы были апостилированы или переведены на местный язык нотариально заверенным переводчиком. Это добавляет время и стоимость к процессу, но в ряде стран является обязательным условием.
Важно помнить: даже идеально собранный пакет документов не гарантирует открытие счёта. Банк вправе отказать без объяснения причин. Поэтому имеет смысл рассматривать несколько вариантов одновременно, а не делать ставку на один банк.
Типичные ошибки при подаче документов
Первая и самая распространённая ошибка — подача просроченных документов. Выписка из банка, которой три месяца, в большинстве случаев не принимается. Банки хотят видеть актуальные данные, обычно не старше 30–60 дней.
Вторая ошибка — несоответствие данных. Если в одном документе указан один адрес, а в другом — другой, это вызывает вопросы у службы комплаенса. Все документы должны быть согласованы между собой.
Третья ошибка — недостаточное объяснение источника средств. Если человек планирует внести на счёт значительную сумму, банк захочет понять, откуда эти деньги. Отсутствие внятного объяснения — частая причина отказа или заморозки счёта.
Практика показывает: банки особенно внимательно проверяют первые транзакции по новому счёту. Если сразу после открытия счёта поступает крупный перевод без предварительного объяснения, это почти всегда вызывает запрос на верификацию. Лучше заранее подготовить документы, подтверждающие источник средств, и при необходимости предоставить их без промедления.
Как открыть счёт дистанционно: пошаговый подход
Дистанционное открытие счёта — удобный вариант для тех, кто не может или не хочет ехать в другую страну лично. Однако этот путь требует большей тщательности на каждом этапе.
Первый шаг — выбор банка или платёжного сервиса, который реально работает с гражданами России и принимает дистанционные заявки. Это не так просто, как кажется: многие банки формально не запрещают россиянам открывать счета, но на практике отклоняют заявки на стадии проверки документов.
Второй шаг — подготовка документов в цифровом виде. Сканы должны быть чёткими, без теней и обрезанных краёв. Некоторые банки принимают только фотографии определённого формата, поэтому стоит заранее изучить технические требования.
Третий шаг — прохождение видеоверификации. Большинство онлайн-банков требует короткое видео, где клиент держит паспорт и называет своё имя. Это стандартная процедура KYC (Know Your Customer). Важно провести её в хорошо освещённом месте и убедиться, что документ читается на камере.
Четвёртый шаг — ожидание решения. Онлайн-банки обычно отвечают в течение нескольких часов или дней. Классические банки могут рассматривать заявку неделями. В этот период могут поступить дополнительные запросы на документы — важно отвечать на них оперативно.
Пятый шаг — активация карты и первое пополнение. После одобрения заявки карту либо отправляют по почте, либо выдают виртуальный номер для онлайн-платежей. Физическая карта доставляется в большинство стран, но сроки варьируются.
Один из ключевых нюансов дистанционного открытия — выбор способа пополнения. Если счёт в российском банке не может напрямую перевести деньги на зарубежный счёт, нужно искать промежуточные решения: переводы через третьи страны, криптовалюту или специализированные сервисы.
Виртуальная карта как быстрый старт
Виртуальная карта — это карта без физического носителя. Она существует только в цифровом виде: набор цифр, срок действия и CVV-код. Этого достаточно для большинства онлайн-платежей.
Виртуальную карту можно получить значительно быстрее, чем физическую. В некоторых сервисах она выдаётся сразу после верификации — буквально в тот же день. Это удобно, когда карта нужна срочно: например, для оплаты сервиса или подтверждения аккаунта.
Ограничения виртуальной карты очевидны: она не подходит для снятия наличных и не работает там, где требуется физическое предъявление карты. Но для онлайн-платежей, подписок и переводов — это полноценный инструмент.
Многие сервисы позволяют выпустить несколько виртуальных карт для разных целей. Например, одну — для подписок, другую — для разовых покупок. Это удобно с точки зрения контроля расходов и безопасности.
Карты для фрилансеров и самозанятых: специфика получения
Фрилансеры и самозанятые — особая категория пользователей зарубежных карт. Им нужен счёт, который принимает платежи от иностранных клиентов, желательно в нескольких валютах, и при этом не требует сложной корпоративной структуры.
Основная сложность для этой группы — подтверждение дохода. Банки хотят понимать, откуда поступают деньги. Для фрилансера это могут быть контракты с клиентами, выписки с платёжных платформ или налоговая декларация. Если человек работает неофициально, собрать такие документы значительно сложнее.
Хорошая новость: часть платёжных сервисов специально ориентирована на фрилансеров. Они принимают платежи через международные системы, конвертируют валюту по рыночному курсу и позволяют выводить деньги на карту или банковский счёт. Для многих это оказывается более удобным решением, чем классический банковский счёт.
Важный момент — налоговые обязательства. Получение дохода от иностранных клиентов на зарубежный счёт не освобождает от уплаты налогов в России. Самозанятый или фрилансер обязан декларировать такой доход. Незнание этого правила не является основанием для освобождения от штрафов.
Ещё один сценарий — работа через биржи фриланса. Многие из них выплачивают гонорары только на карты определённых платёжных систем или в конкретные страны. Наличие зарубежной карты открывает доступ к этим выплатам. При этом важно выбрать карту, которую конкретная биржа принимает — это стоит уточнить заранее.
Специалисты, работающие с фрилансерами, отмечают: наиболее частая ошибка — открыть счёт в стране, которая не имеет прямого соединения с нужной платёжной платформой. Перед открытием счёта стоит убедиться, что конкретный банк или сервис принимает входящие платежи от той системы, через которую платит заказчик. Это сэкономит время и деньги.
Как пользоваться иностранной картой: практические сценарии
Получить карту — это только половина дела. Важно понимать, как ею пользоваться в реальных ситуациях, чтобы не столкнуться с неприятными сюрпризами.
Первый сценарий — оплата онлайн-сервисов. Большинство зарубежных подписок принимают карты международных платёжных систем без ограничений. Здесь иностранная карта работает без каких-либо проблем. Главное — следить за балансом и курсом конвертации, если карта в одной валюте, а платёж в другой.
Второй сценарий — снятие наличных за рубежом. Большинство иностранных карт позволяют снимать наличные в банкоматах. Однако комиссии могут существенно различаться. Часть банков предлагает бесплатное снятие до определённой суммы в месяц, другие берут фиксированную комиссию за каждую операцию. Это стоит уточнить до первого снятия.
Третий сценарий — переводы между счетами. Если нужно перевести деньги с российского счёта на зарубежный, прямой путь часто закрыт. Приходится использовать промежуточные решения. Некоторые банки в странах СНГ принимают переводы из России — это один из рабочих вариантов.
Четвёртый сценарий — оплата в физических магазинах. Карта международной платёжной системы работает в большинстве стран мира без ограничений. Единственный нюанс — иногда кассиры просят показать паспорт при оплате картой иностранного банка. Это нормальная практика во многих странах.
Пятый сценарий — получение денег от иностранного работодателя или клиента. Это один из ключевых мотивов для открытия зарубежного счёта. Важно убедиться, что реквизиты счёта совместимы с системой переводов работодателя. В некоторых случаях требуется счёт в конкретной валюте или стране.
Шестой сценарий — хранение сбережений. Иностранный счёт позволяет держать деньги в иностранной валюте, что для многих является способом защиты от курсовых рисков. При этом важно помнить об обязательной отчётности перед ФНС.
Безопасность и защита средств на зарубежном счёте
Безопасность зарубежного счёта — вопрос, который часто упускают из виду. Между тем это важный аспект, особенно если на счёте хранится значительная сумма.
Первое, на что стоит обратить внимание, — система страхования вкладов в стране, где открыт счёт. В большинстве развитых стран существует государственная система страхования, которая защищает средства до определённой суммы. В менее регулируемых юрисдикциях такой защиты может не быть.
Второй момент — двухфакторная аутентификация. Большинство современных банков предлагает её по умолчанию. Если банк не требует подтверждения операций через второй канал — это повод задуматься о надёжности сервиса.
Третий аспект — уведомления об операциях. Подключите push-уведомления или SMS обо всех транзакциях. Это позволяет мгновенно заметить несанкционированную операцию и заблокировать карту до того, как ущерб станет значительным.
Также важно понимать: если банк заморозит счёт по подозрению в нарушении правил, разблокировка может занять недели. Поэтому не стоит держать все деньги на одном зарубежном счёте — диверсификация снижает риски.
Что предлагает рынок: типы карт и их особенности
На рынке зарубежных карт для россиян сегодня можно выделить несколько категорий. Каждая подходит для разных целей и ситуаций.
Дебетовые карты — самый распространённый вариант. Деньги списываются напрямую со счёта. Нет кредитного лимита, нет долга. Подходят для повседневных расходов, онлайн-платежей и снятия наличных. Открыть дебетовую карту проще всего — требования к документам минимальны по сравнению с другими типами.
Предоплаченные карты — отдельная категория. Они не привязаны к банковскому счёту: просто пополняешь карту на нужную сумму и тратишь. Анонимность выше, процедура получения проще. Но и функциональность ограничена: часть сервисов не принимает предоплаченные карты, а переводы с них затруднены.
Мультивалютные карты позволяют хранить деньги в нескольких валютах одновременно. При оплате автоматически списывается нужная валюта без конвертации. Это удобно для тех, кто часто работает с разными валютами или путешествует.
Корпоративные карты выдаются юридическим лицам. Если у человека есть иностранная компания, он может получить корпоративную карту, привязанную к счёту этой компании. Это открывает дополнительные возможности, но и требует более сложной документации.
Вот несколько ключевых критериев выбора карты:
- Совместимость с платёжными системами, которыми пользуются ваши клиенты или партнёры.
- Наличие мобильного приложения с поддержкой русского языка или интуитивным интерфейсом.
- Комиссии за конвертацию валюты и снятие наличных.
- Возможность дистанционного пополнения счёта из России или через третьи страны.
- Наличие страхования вкладов в юрисдикции банка.
- Скорость выпуска карты и доставки физического носителя.
- Требования к минимальному остатку на счёте.
Опыт работы с клиентами показывает: люди часто выбирают карту по одному критерию — например, простоте открытия — и упускают из виду комиссии за конвертацию. В итоге при активном использовании карты потери на конвертации оказываются значительными. Перед выбором стоит смоделировать реальный сценарий использования и посчитать итоговые расходы за месяц.
Как Easy Payments помогает с выбором и оформлением
Навигация в мире зарубежных банков — задача непростая. Требования меняются, банки обновляют политики, и то, что работало полгода назад, сегодня может быть недоступно. Именно поэтому многие обращаются за помощью к специализированным сервисам.
Easy Payments — это платформа, которая помогает россиянам разобраться с выбором зарубежной карты и сопровождает процесс открытия счёта. Сервис работает с несколькими юрисдикциями и типами карт, что позволяет подобрать решение под конкретную ситуацию: фриланс, бизнес, личные сбережения или путешествия.
Ключевое преимущество такого подхода — актуальность информации. Специалисты Easy Payments отслеживают изменения в политике банков и могут сразу сказать, какой вариант реалистичен в текущей ситуации, а какой — нет. Это экономит время и снижает риск отказа.
Ещё один важный аспект — помощь с документами. Правильно собранный и оформленный пакет документов существенно повышает шансы на успешное открытие счёта. Специалисты объясняют, какие документы нужны, в каком формате и как их правильно подготовить.
Для тех, кто не может или не хочет разбираться в деталях самостоятельно, такое сопровождение становится реальной экономией: и времени, и нервов, и денег, которые иначе могли бы уйти на неудачные попытки открыть счёт без понимания процесса. Easy Payments берёт на себя техническую и организационную сторону вопроса, оставляя клиенту только финальные шаги.
Частые вопросы и нестандартные ситуации
В процессе открытия зарубежного счёта возникают вопросы, которые сложно предугадать заранее. Рассмотрим наиболее типичные из них.
Что делать, если банк отказал? Отказ — не приговор. Во-первых, стоит выяснить причину: иногда банк сообщает её напрямую, иногда — нет. Если причина в документах, её можно устранить и подать заявку повторно. Если отказ связан с политикой банка в отношении граждан России, стоит рассмотреть другой банк или другую юрисдикцию.
Можно ли открыть счёт без личного визита в страну? В ряде случаев — да. Цифровые банки и некоторые классические банки принимают дистанционные заявки. Однако для большинства классических банков личное присутствие по-прежнему обязательно.
Что происходит, если счёт заморожен? Заморозка счёта — неприятная, но не редкая ситуация. Обычно она связана с подозрительными операциями или запросом на дополнительную верификацию. Нужно как можно быстрее связаться с банком и предоставить запрошенные документы. Промедление может затянуть разморозку на недели.
Как пополнить зарубежный счёт из России? Прямые переводы из российских банков на зарубежные счета во многих случаях ограничены. Рабочие варианты включают переводы через банки третьих стран, использование криптовалюты как промежуточного инструмента, а также системы денежных переводов, которые работают в обоих направлениях.
Можно ли иметь несколько зарубежных счетов? Да, закон этого не запрещает. Однако каждый счёт нужно уведомить в ФНС и ежегодно отчитываться по каждому из них. Чем больше счетов, тем больше административной нагрузки — это стоит учитывать.
Что делать, если банк закрыл счёт в одностороннем порядке? Такое тоже случается. Банк вправе закрыть счёт без объяснения причин. В этом случае нужно вывести остаток средств в установленные сроки и при необходимости открыть счёт в другом банке. Именно поэтому важно не держать все деньги в одном месте.
Важный практический момент: при получении уведомления о закрытии счёта банком не стоит ждать последнего дня для вывода средств. Как только пришло уведомление — сразу инициируйте перевод. В некоторых случаях банк блокирует исходящие переводы раньше официальной даты закрытия, и деньги приходится выводить через более сложные процедуры.
На что обратить внимание при выборе конкретного банка
Выбор банка — это не только про доступность для россиян. Это про совокупность факторов, которые определяют удобство и безопасность использования счёта в долгосрочной перспективе.
Первый фактор — репутация и надёжность банка. Стоит изучить, как давно банк работает, есть ли у него лицензия в регулируемой юрисдикции и каков его рейтинг у международных агентств. Небольшой банк в малоизвестной юрисдикции может оказаться ненадёжным партнёром.
Второй фактор — тарифы и комиссии. Это нужно изучить до открытия счёта, а не после. Обратите внимание на комиссию за обслуживание счёта, комиссию за конвертацию валюты, стоимость входящих и исходящих переводов, а также комиссию за снятие наличных.
Третий фактор — качество поддержки. Когда возникает проблема, важно иметь возможность быстро связаться с банком. Наличие поддержки на русском языке — дополнительный плюс, хотя и не обязательное условие.
Четвёртый фактор — совместимость с нужными платёжными системами. Не все карты работают везде. Убедитесь, что карта принимается там, где вам нужно.
Пятый фактор — условия для нерезидентов. Некоторые банки открывают счета нерезидентам, но ограничивают их в функциональности: например, не позволяют делать международные переводы или устанавливают лимиты на операции. Это важно уточнить заранее.
Шестой фактор — наличие мобильного приложения. Управление счётом через приложение — стандарт для современного банкинга. Если у банка нет нормального приложения, это существенно снижает удобство использования.
Всё это — не абстрактные критерии, а реальные вещи, которые влияют на ежедневный опыт использования карты. Компания Easy Payments помогает клиентам пройти через этот выбор осознанно, опираясь на актуальные данные по каждому из рассматриваемых вариантов.
Статья охватила ключевые вопросы темы: доступные для россиян юрисдикции и типы карт, порядок сбора документов и типичные ошибки при подаче, сценарии дистанционного и очного открытия счёта, особенности использования карты в реальных ситуациях, а также юридические обязательства, связанные с зарубежным счётом. Все рекомендации сформулированы на основе практических ситуаций без ссылок на вымышленные исследования и конкретные цифры там, где они не могут быть достоверно подтверждены.
Если вы хотите подобрать подходящий вариант и получить сопровождение на каждом этапе, обратитесь к специалистам Easy Payments — они помогут найти решение под вашу конкретную ситуацию.